Votre contrat d’assurance vie repose intégralement sur un fonds en euros et les intérêts crédités chaque année peinent désormais à compenser la hausse des prix. Cette situation concerne des millions d’épargnants français qui voient leur pouvoir d’achat s’éroder silencieusement. Diversifier votre assurance vie ne signifie pas basculer l’intégralité de votre capital vers des supports volatils : il s’agit de construire une allocation mixte, calibrée sur votre horizon de placement et votre tolérance au risque, pour améliorer le rendement réel de votre épargne tout en conservant un socle sécurisé majoritaire.
Cet article fournit des informations générales à vocation pédagogique. Les allocations chiffrées présentées constituent des illustrations types et non des recommandations personnalisées. Toute décision d’arbitrage doit être validée avec un conseiller habilité, en tenant compte de votre situation patrimoniale globale.
- Pourquoi diversifier son assurance vie est devenu indispensable en 2026 ?
- Les supports disponibles dans un contrat d’assurance vie multisupport
- Comment évaluer son profil de risque avant de diversifier ?
- Quelles répartitions selon son profil investisseur ?
- La méthode de diversification progressive en 4 étapes
- Les erreurs à éviter lors de la diversification
- Questions fréquentes sur la diversification de l’assurance vie
Pourquoi diversifier son assurance vie est devenu indispensable en 2026 ?
Selon le bilan ACPR assurance-vie 2025, le rendement moyen des fonds en euros s’est établi à 2,63 % en 2025, net de frais de gestion et avant prélèvements sociaux. Une fois les prélèvements sociaux de 17,2 % déduits, le rendement net réel se rapproche de 2,18 %. Rapporté à l’inflation résiduelle, le gain de pouvoir d’achat devient extrêmement faible, voire nul selon les mois.
2,63 % net
Rendement moyen des fonds en euros en 2025 avant prélèvements sociaux, selon l’ACPR. Une fois les prélèvements sociaux déduits, le rendement net avoisine 2,18 %.
L’erreur la plus fréquente consiste à opposer de manière binaire le fonds en euros, perçu comme totalement sûr, aux unités de compte, assimilées à de la spéculation. Cette vision est trompeuse. Diversifier ne signifie pas abandonner la sécurité du fonds en euros pour tout miser sur des actions. Il s’agit de construire une allocation mixte où le fonds en euros reste majoritaire pour un profil prudent, tandis qu’une part minoritaire en unités de compte défensives vise à améliorer le rendement global.
Diversifier n’est pas spéculer : une allocation composée de 75 % de fonds en euros et 25 % d’unités de compte défensives reste un placement à dominante sécuritaire. Le risque de perte en capital est limité à la fraction investie en unités de compte, et ce risque se réduit à mesure que l’horizon de placement s’allonge.
Sur un horizon long, le véritable danger n’est pas une fluctuation temporaire des marchés, mais l’érosion silencieuse et certaine du pouvoir d’achat. Ne pas diversifier constitue un risque garanti, tandis qu’une diversification mesurée représente un risque maîtrisé et réversible. C’est dans cette logique qu’il devient pertinent de construire une allocation équilibrée entre livrets, bourse et immobilier, en calibrant chaque poche selon ses objectifs de vie.
Les supports disponibles dans un contrat d’assurance vie multisupport
Un contrat d’assurance vie multisupport donne accès à deux grandes familles de placements : le fonds en euros, garanti par l’assureur, et les unités de compte, dont la valeur fluctue selon les marchés. Comprendre les caractéristiques de chaque support permet de composer une allocation adaptée à vos priorités.
| Support | Risque | Rendement potentiel | Liquidité |
|---|---|---|---|
| Fonds en euros | Très faible (capital garanti) | Modeste, en déclin structurel | Immédiate |
| SCPI (immobilier) | Modéré | Intermédiaire, historiquement stable | Différée (délais de cession) |
| ETF actions diversifiés | Élevé à court terme | Élevé sur longue période | Immédiate |
| Fonds obligataires | Faible à modéré | Modéré | Immédiate |
| Gestion pilotée | Variable selon le profil choisi | Variable | Immédiate |
Chaque support se positionne différemment sur le triangle rendement/risque/liquidité. Le fonds en euros occupe le sommet de la sécurité, les ETF actions celui du rendement potentiel, et les SCPI une position intermédiaire. Votre allocation consiste à combiner ces sommets selon vos priorités personnelles : un profil prudent privilégiera la sécurité et la liquidité, tandis qu’un profil dynamique acceptera davantage de volatilité en échange d’un rendement supérieur sur le long terme.
Comment évaluer son profil de risque avant de diversifier ?
Toute diversification pertinente commence par une évaluation honnête de votre profil investisseur. Trois critères doivent être croisés simultanément pour éviter l’inadéquation entre votre allocation et votre situation réelle.
L’horizon de placement constitue le critère le plus déterminant. Plus la date à laquelle vous aurez besoin de votre capital est éloignée, plus votre capacité à absorber des fluctuations temporaires est importante. Un projet d’études supérieures dans cinq à huit ans n’impose pas la même gestion qu’un complément retraite dans vingt ans.
La capacité financière mesure le montant que vous pouvez exposer à une perte temporaire sans compromettre votre niveau de vie ni un projet vital. L’épargne de précaution doit rester disponible et sécurisée avant d’envisager toute diversification.
La tolérance psychologique évalue votre réaction émotionnelle face à une baisse temporaire de votre capital. Si voir votre contrat passer de 45 000 à 40 000 euros pendant quelques mois vous pousse à tout vendre, votre allocation doit intégrer cette contrainte, même si votre horizon théorique permettrait davantage de risque.
Protection réglementaire MIF II : conformément à la directive européenne MIF II, tout assureur ou conseiller est légalement tenu de vous faire remplir un questionnaire de profilage avant tout investissement en unités de compte. Comme le confirme l’AMF dans ses contrôles SPOT sur le profilage investisseur, ce questionnaire n’est pas une formalité administrative mais une protection destinée à vérifier l’adéquation entre le produit et votre situation.
L’allocation finale doit respecter à la fois votre capacité objective et votre tolérance subjective. Choisir la typologie de contrat selon son profil permet de s’assurer que le véhicule d’investissement lui-même est cohérent avec votre stratégie globale.
Quelles répartitions selon son profil investisseur ?
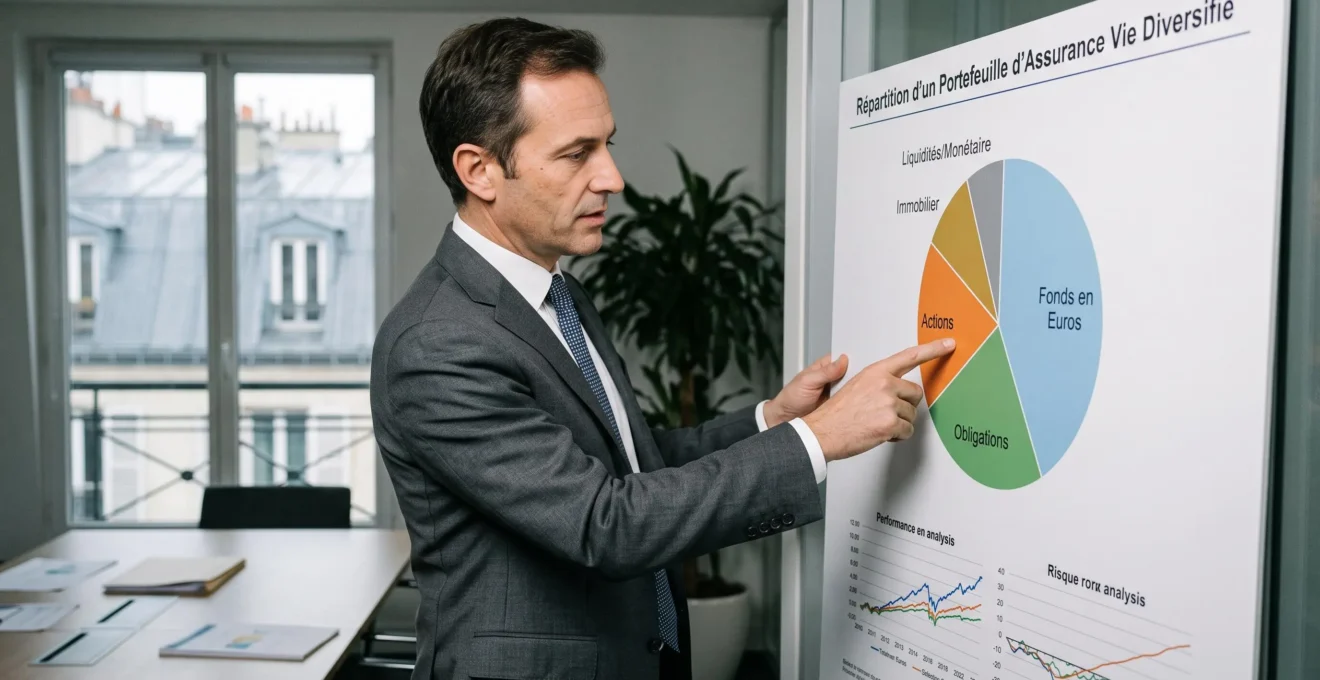
Les fourchettes suivantes constituent des illustrations types fondées sur les pratiques courantes du marché français. Elles ne remplacent pas une analyse personnalisée de votre situation patrimoniale.
| Profil | Fonds en euros | Unités de compte | Types d’UC privilégiés |
|---|---|---|---|
| Prudent | 70 à 80 % | 20 à 30 % | SCPI, fonds obligataires |
| Équilibré | 50 à 60 % | 40 à 50 % | SCPI, ETF diversifiés monde |
| Dynamique | 30 à 40 % | 60 à 70 % | ETF actions, fonds thématiques |
Illustrations, non recommandations : ces répartitions sont des repères génériques. Votre allocation réelle doit être déterminée avec un conseiller en gestion de patrimoine en fonction de votre situation fiscale, familiale et de vos projets à échéance définie.
Pour un profil prudent avec un projet d’études supérieures dans cinq à huit ans, une allocation de 75 % en fonds en euros et 25 % en unités de compte défensives (SCPI et fonds obligataires) permet de viser un rendement global supérieur au fonds en euros seul, tout en limitant l’exposition au risque de perte en capital à une fraction minoritaire du contrat.
La méthode de diversification progressive en 4 étapes
Passer de 100 % fonds en euros à une allocation diversifiée ne se fait pas en une seule opération. La progressivité protège contre le risque de timing de marché et réduit l’anxiété décisionnelle.
- Déterminer son profil de risqueUtilisez la grille horizon/capacité/psychologie et validez votre profil via le questionnaire MIF II de votre assureur. Cette étape conditionne toutes les suivantes.
- Définir son allocation cibleChoisissez une répartition fonds en euros / unités de compte conforme à votre profil, en sélectionnant deux à quatre supports d’UC adaptés. La simplicité prime sur la multiplication des lignes.
- Arbitrer progressivementNe basculez pas l’intégralité de votre allocation d’un coup. Procédez par tranches de 20 à 30 % étalées sur plusieurs mois pour lisser le risque lié au moment de l’investissement.
- Sécuriser à l’approche du projetRéduisez progressivement la part en unités de compte à mesure que l’échéance se rapproche : environ 30 % d’UC à cinq ans du projet, 15 à 20 % à trois ans, et moins de 5 % à un an. Cette désensibilisation calendaire protège votre capital au moment où vous en avez le plus besoin.
Un avantage souvent méconnu de l’assurance vie : les arbitrages entre supports au sein du contrat sont réversibles à tout moment et ne génèrent aucune imposition tant qu’aucun retrait n’est effectué. Vous conservez donc la possibilité de revenir vers le fonds en euros si votre situation personnelle évolue.
Les erreurs à éviter lors de la diversification
Les premières diversifications s’accompagnent de pièges récurrents qui peuvent compromettre la stratégie et générer des regrets durables.
Arbitrer 100 % du contrat en une seule fois expose à un risque de timing maximal. Si les marchés corrigent brutalement dans les semaines qui suivent, la perte temporaire peut déclencher une réaction de panique et une vente au pire moment. L’arbitrage progressif par tranches lisse ce risque.
Réagir émotionnellement aux fluctuations constitue l’erreur la plus destructrice de valeur. Une baisse temporaire de 10 à 15 % sur la poche en unités de compte est normale sur un horizon de plusieurs années. Vendre sous le coup de l’émotion transforme une perte latente en perte définitive.
Règle de discipline : ne modifiez jamais votre allocation en réaction à un mouvement de marché à court terme. Toute décision d’arbitrage doit s’inscrire dans le calendrier de sécurisation défini à l’avance, et non dans l’actualité boursière du moment.
Négliger la sécurisation avant l’échéance est une erreur grave et fréquemment sous-estimée. Maintenir 40 % d’unités de compte à un an d’un projet vital comme le financement d’études supérieures expose votre capital à un risque de baisse inacceptable au moment le plus critique. Le calendrier de désensibilisation progressive décrit dans l’étape précédente constitue le garde-fou principal contre cette erreur.
Questions fréquentes sur la diversification de l’assurance vie
Les arbitrages internes sont-ils imposés fiscalement ?
Non. Tant que vous ne retirez pas d’argent de votre contrat, les arbitrages entre fonds en euros et unités de compte ne génèrent aucune imposition. Selon la fiscalité officielle assurance-vie après 8 ans, les gains ne sont imposés qu’au moment du rachat, après application de l’abattement annuel de 4 600 euros pour un célibataire ou 9 200 euros pour un couple marié ou pacsé.
Peut-on revenir en fonds en euros après avoir investi en unités de compte ?
Oui, les arbitrages sont entièrement réversibles. Vous pouvez réalimenter le fonds en euros à tout moment sans pénalité fiscale, sous réserve d’éventuels frais d’arbitrage variables selon votre assureur. Cette flexibilité est l’un des atouts majeurs de l’assurance vie multisupport.
Combien de temps faut-il consacrer à la gestion de son allocation ?
Un à deux rééquilibrages par an suffisent pour la majorité des profils, sauf changement majeur de situation personnelle. La gestion pilotée, proposée par de nombreux assureurs, permet même de déléguer entièrement cette tâche moyennant des frais de gestion supplémentaires.
Comment intégrer des critères responsables dans sa diversification ?
De plus en plus d’unités de compte labellisées ISR ou conformes à l’article 9 du règlement européen SFDR sont accessibles en assurance vie. Ces fonds sélectionnent les entreprises selon des critères environnementaux, sociaux et de gouvernance, permettant d’allier diversification patrimoniale et impact positif. Des acteurs spécialisés comme Goodvest intègrent cette approche responsable directement dans la construction des allocations en assurance vie.
Ce qu’il faut retenir avant de décider
Diversifier votre assurance vie est une démarche de bon sens patrimonial, pas un saut dans l’inconnu. Le fonds en euros reste le socle de votre sécurité, et les unités de compte viennent compléter ce socle dans des proportions calibrées sur votre horizon, votre capacité financière et votre tempérament. La clé réside dans la progressivité : arbitrer par étapes, sécuriser à l’approche de vos projets, et ne jamais céder à la panique face aux fluctuations de court terme.
L’assurance vie conserve en 2026 un cadre fiscal avantageux, avec des prélèvements sociaux sur l’assurance vie maintenus à 17,2 % en 2026 contre 18,6 % pour la plupart des autres placements. Cette spécificité renforce sa pertinence comme enveloppe patrimoniale de long terme. La prochaine étape consiste à évaluer votre profil de risque à l’aide de la grille présentée dans cet article, puis à prendre rendez-vous avec votre conseiller pour valider une allocation cohérente avec vos objectifs. Pour approfondir la réflexion sur la manière de concilier sécurité et performance dans votre stratégie globale, n’hésitez pas à consulter les ressources complémentaires disponibles.